图片资料:官方来源
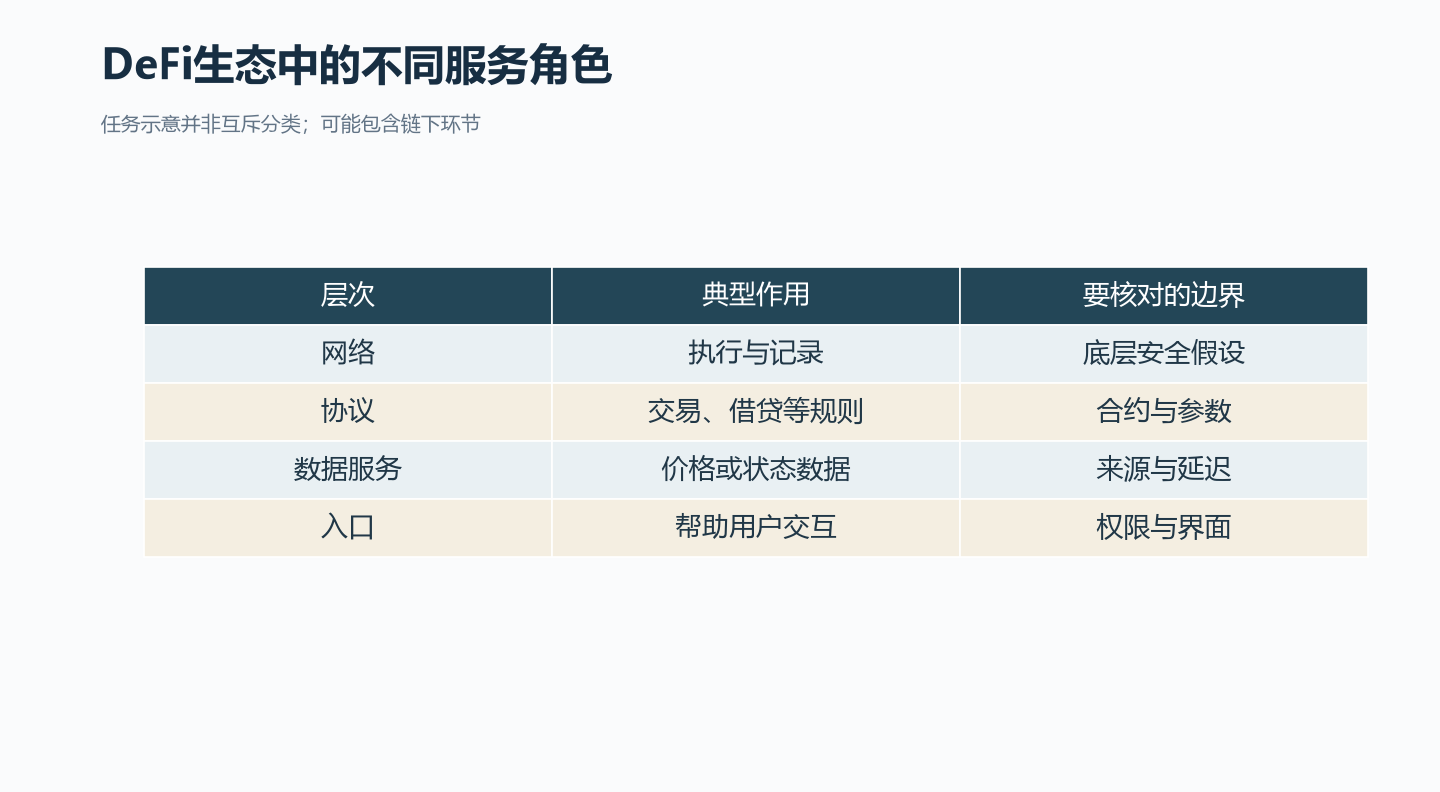
DeFi生态里,用户从钱包进入,交易、借贷、稳定币、数据与预言机、底层网络各管一段,按需连接。一个用户可能只做兑换,完全不碰借贷;一个借贷协议可能接入稳定币,却不必自己发行稳定币。判断项目属于哪一层,看它替用户完成了哪一步,而不是看它宣传了多少功能。这种分类是任务视角,并非互斥:钱包可能同时承担保管,网络也能执行金融合约。
| 角色 | 主要功能 | 与相邻环节的典型连接 | 不必然发生的事 |
|---|---|---|---|
| 用户与钱包 | 持有资产、发起交易、授权合约 | 钱包连接交易、借贷、支付等应用 | 钱包不一定是纯自托管,也不保证资产安全 |
| 交易与兑换 | 代币互换、提供流动性、限价或杠杆等 | 兑换结果回到钱包;可为借贷提供抵押品转换通道 | 交易平台不必发行稳定币 |
| 借贷协议 | 存款生息、抵押借款、清算 | 借款人抵押资产借出稳定币;存款人获得计息凭证 | 不是每笔借款都无抵押,闪贷只是特例 |
| 稳定币 | 降低计价波动,充当支付和借贷媒介 | 借贷中作为借款标的;支付中作为结算单位;交易中作为报价资产 | 稳定币不保证始终等值,锚定机制各有风险 |
| 数据与预言机 | 向链上合约提供价格、利率等外部数据 | 借贷清算依赖价格;稳定币机制可能依赖汇率数据 | 预言机不替用户做投资决策 |
| 底层网络 | 记录交易状态、执行智能合约,为应用提供执行基础 | 应用在网络上确认状态,服务可能包含链下环节 | 网络不直接提供具体金融服务 |
用一笔假设情形走一遍:用户钱包里有ETH,想借稳定币支付开销,又不想卖出ETH。他可以把ETH存入借贷协议作抵押,按协议设定的抵押率借出稳定币,再转给收款方。交易环节可能只用于把部分资产换成还款所需币种;预言机持续提供ETH价格,价格跌破阈值时触发清算;底层网络记录存款、借款和转账。这里稳定币是媒介,借贷是核心,交易和数据服务是支撑,但没有哪一步要求用户必须用上全部角色。
再看只做兑换的场景:用户把一种代币换成另一种,交易协议撮合流动性,钱包确认授权,链上完成确认。这个过程可以不涉及借贷、稳定币发行或支付服务。反过来,稳定币支付也可以不经过借贷协议。把生态关系画成每条边都必走,会误导读者。
判定方法可以简化为三问。第一,这项服务是否直接保管或调配用户资金?是,则偏向借贷、交易或托管型钱包;否,则可能是数据服务或底层网络。第二,它输出的是资产、价格还是确认记录?输出资产的多为交易、借贷、稳定币;输出价格的多为预言机;输出确认记录的是底层网络。第三,去掉它之后,用户目标是否还能完成?例如去掉预言机,抵押借贷的清算就难以可靠触发;去掉交易,单纯的抵押借款仍可能成立。
还要避免“所有组件最终完全链上结算”的过度概括。法币出入金、托管账户、部分储备资产可能停留在链下,链上记录的是合约状态和代币转移,二者需要靠发行方或托管方衔接。因此生态图更适合画成“用户钱包—按需选择服务—链上确认,部分环节延伸到链下”的结构,而不是所有产品串成一条流水线。