图片资料:官方来源
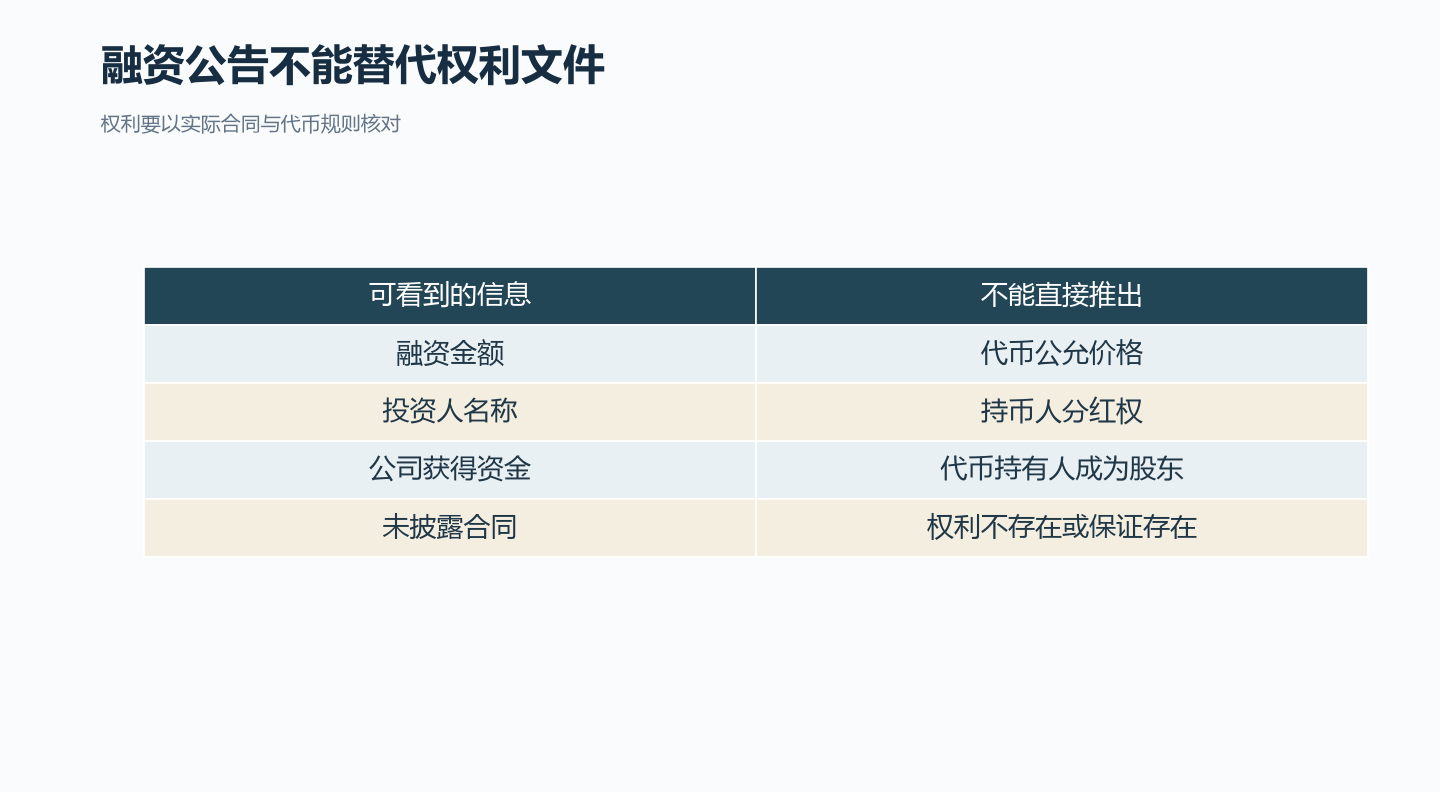
项目宣布融资,不等于代币就有了投资价值。融资公告说明的是某一主体拿到了资金,它不自动说明该项目发行的代币具有投资价值,也不说明代币持有人能分享这笔融资、收入或未来利润。融资公告与代币权利是两条线,不能因为“项目有钱了”就推导出“代币值得买”。
融资公告通常只覆盖融资交易本身。以 a16z 于 2021 年 2 月 24 日宣布领投 Optimism 2500 万美元 A 轮为例,这是一份历史融资公告,讲的是投资方对 Optimism 的融资安排,公告没有提供代币投资回报或代币持有权。这里要注意两点:第一,融资不一定就是股权融资,也可能是债务、代币或其他安排,公告未披露投资合同,就不能断言具体权利结构;第二,公告没有提到代币权利,属于信息缺口,不能替它补成“代币有背书”,也不能反过来断言“代币一定没有权利”。更稳妥的读法是:公告确认了融资事件,但没有回答“代币持有人能得到什么”。
公司融资和代币权利需要分开看。资金进入的可能是公司、基金会或其他载体,具体取决于交易文件与代币发行安排;投资人得到的可能是股权、债权或其他权利,代币持有人可能只有治理权、使用权,也可能包含经济权利。融资公告通常直接描述融资交易,未必提及代币安排,提及也不等于承诺回报。融资主体的价值来源是经营与资产,代币的价值来源则涉及供需、网络使用、治理安排、费用捕获等。
一个反例可以说明为什么不能把融资额当币价支撑。假设某项目融资 2500 万美元,代币总量 100 亿枚,其中流通 10 亿枚。有人可能用 2500 万美元除以 10 亿枚流通量,得到“每枚 0.025 美元”,并把它当成价格参考。这个算法不能成立:融资款属于融资主体,不当然进入代币池,也不构成回购或分红承诺;某些安排确可进入金库,但不能据此推断所有融资款都进入代币池。融资额不是代币的净资产,更不是价格下限。而且分母选总量还是流通量,结果差别很大,这种除法本身就不是估值方法。真正影响代币定价的,是解锁节奏、实际流通量、代币是否有费用捕获或治理效力,以及市场对这些安排的定价。
判断时可以按四步走:先分清主体,公告投的是公司、基金会,还是代币金库,主体不同,钱和代币的关系完全不同;再找代币权利条款,代币有没有分红、回购、费用分配、治理投票,查不到明确条款,应记为“未证实”,而不是直接认定“没有”,更不能假设有;接着核对融资与代币的交叉披露,融资是否包含代币认购、代币 warrant 或生态基金,公告没写,就保留为信息缺口,不推断股权结构,也不推断代币分配;最后把“利好事件”和“可定价权利”分开,融资可能改善项目执行能力,但这只是可能性,不是已实现的结果,它也不自动转化为代币持有人的现金流或赎回权。
常见误读要拆开:“知名机构投了项目”不等于“机构背书了代币”;“融资额很大”不等于“代币有托底”;“公告提到生态发展”不等于“代币会因此上涨”。这些结论都需要代币层面的文件或链上安排来支撑,而不是靠融资新闻补全。本文依据的是融资公告本身,不声称掌握未披露的股权结构或代币条款;没有披露,就不能推断。